ご存知ですか?ラトビア料理
おぐおぐ
東京グルメで世界一周
こんにちは!オグです。
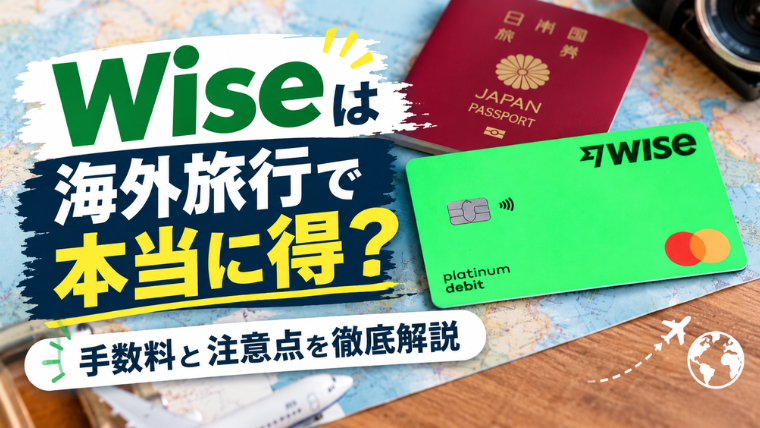
Wise(ワイズ)について、次の疑問に答えます。
調べたけど、ミドルマーケットレートとか海外事務手数料(隠れ手数料)とか、難しい言葉が使われていてよくわからないですよね。
私も初めてwiseを使うときは、「日本で何をしていけばいいのだろう」、「本当にお店で支払できるのかな」と、不安ばかりでした。
本記事の信頼性:
海外旅行で食費やお土産に3万を使い、宿泊費で5万円かかり、ATMで2万円分の現地通貨を下ろす。合計10万円。
このとき、あなたが実際に払っているのは10万円ではありません。
カードの種類によっては10万4,000円近く払っていることもあります。差額の4,000円は、レストランにもお店にも渡っていません。
厄介なのは、この差額が明細書に「手数料」として出てこないことです。
円換算された金額がただ並んでいるだけなので、損に気づけない。「海外はなんか高くつくな」で終わってしまう。
この記事では、まずその差額がどこで発生しているのかを図解で整理します。仕組みさえ分かれば、あとは対策は簡単です。
そのうえで、対策の中心になるWise(ワイズ)というサービスを、良い点も悪い点も包み隠さず解説します。
ここが1番大事なので、数字の比較の前に全体像を押さえてください。
海外でカードを使うときの費用は、次の2つに分かれます。
1階:どの為替レートで円に換算されるか
「1ドル=150円」といっても、そのレートは1つではありません。
ニュースやGoogleで表示されるレート(ミッドマーケットレートと呼びます)を基準に、各社が独自のレートを設定しています。
銀行の窓口で両替すると1ドル=155円になったりするのは、この段階ですでに上乗せされているからです。
2階:そのうえに何%上乗せされるか
クレジットカードの場合、1階で換算したあとに「海外事務手数料」という名前で数%が乗ります。これが明細では見えにくい部分です。
つまり、多くの人は「為替レートで一度、手数料でもう一度」の合計2回、費用を払っています。
「為替レートは仕方ないもの」と思っている方が多いのですが、実はここも選べます。
ここがもっとも誤解されるポイントです。
「Wiseは両替手数料がかかる」と聞くと、「両替手数料がかからないクレジットカードのほうが安いのでは?」と感じませんか。私も最初そう思いました。
でも違います。クレジットカードも、決済のたびに裏側で必ず両替をしています。
ただ、その処理が自動で行われ、後日まとめて日本円で請求されるため、「両替した」という自覚がもてないだけなんです。
| 両替のタイミング | 両替の見え方 | 費用 | |
| クレジットカード | 決済のたびに自動 | 見えない (円で請求されるだけ) | 本当の値段に上乗せ +事務手数料 |
| Wise(ワイズ) | 自分で好きなときに、 または決済時 | 見える (アプリに金額が出る) | 本当の値段 +両替手数料 |
Wiseの「両替手数料」は、クレジットカードで言えば「事務手数料」に相当するもの。
同じ性質の費用が、片方は隠れていて、片方は見えているだけです。
そして見えているWiseのほうが安くなっています。
海外旅行でお金を使う場面は、突き詰めると2つしかありません。
そして、この2つは乗ってくる費用が違います。
| ①為替レート | ②上乗せ手数料 | ③第三者手数料 | |
| 買い物・食事の決済 | かかる | かかる | なし |
| ATMでの現金引き出し | かかる | かかる | あることが多い |
③の第三者手数料とは、ATMを管理している現地の銀行が独自に取る手数料のことです。
カード会社やWiseとはまったく別の会社が取るお金なので、「Wiseは無料枠内なのに手数料を取られた」という現象が起きます。
これは不具合でも騙しでもなく、ATM出金にだけ存在する3階部分だと理解してください。
この整理ができれば、あとは簡単です。
「決済のとき」と「ATMのとき」で分けて、どれが安いかを見ていきましょう。
Wiseとクレジットカード、現金を場面によって使い分けるのがよいでしょう。
Wise1枚で全部まかなおうとすると、どこかで損をします。
| 用途 | 使うもの | 理由 |
| 食事・買い物・交通などの日常決済 | Wise | 上乗せコストが圧倒的に安い |
| ATMでの現金引き出し | Wise | 月25,000円まで無料枠あり |
| ホテル・レンタカーの保証金 (デポジット) | クレジットカード | Wiseは残高がロックされてしまう |
| 海外旅行保険 | クレジットカード | Wiseには一切付帯しない |
| カードが使えないとき | 少額の現金 | 万が一の備えとして1~2万円分 |
そして、「クレジットカード」として具体的に何をもつか。
年会費無料で海外旅行保険が付くエポスカードが有力な選択肢になります(詳しくは後述しますが、決済には使わず、保険と保証金専用という使い方が前提です)。
まずはWiseの無料アカウントを作っておきましょう。Wiseデビットカードの到着に1週間ほどかかるので、早めが安心です。
まず、旅行中の支出の大半を占める「決済」から。
クレジットカードの上乗せ手数料は、この2年で一気に上がりました。
かつて2.20%前後が標準だった上乗せ手数料を、2024年後半から2025年にかけて各社が一斉に引き上げたのです。
決済10万円あたりの比較
| 支払い手段 | 上乗せ費用の目安 | 10万円あたりの |
| 三菱UFJカード(2026年11月~) | 4.50% | 約4,500円 |
| エポスカード・PayPayカード等 | 3.85% | 約3,850円 |
| 三井住友カード・楽天カード等 | 3.63% | 約3,630円 |
| JCBカードW・イオンカード | 1.60% | 約1,600円 |
| Wise | 0.4~0.7%程度 | 約400~700円 |
Wiseの両替手数料は公式に「0.73%から」と案内されており(通貨・金額・タイミングで変動)、米ドルなど主要通貨では実測で0.4〜0.7%程度に収まっています。ここでは保守的にその範囲で記載しています。
10万円の決済で、一般的なクレカとWiseの差はおよそ3,000円。30万円使えば1万円近い差になります。
しかもこれは「レート」の差を考慮する前の話で、実際には本当の値段(ミドルマーケットレート)で両替できるWiseはさらに有利です。
次に現金です。ここは3階建てになるので、少し丁寧に見ます。
Wiseの海外ATM出金ルール(2026年5月改定後)
2026年4月30日までは「月30,000円・無料は月2回まで」でしたが、5月1日から上記に変更されました。
上限額は下がった一方で回数制限がなくなったため、少額をこまめに下ろすスタイルの人にはむしろ使いやすくなっています。
ATM出金の手数料構造
| 為替レート | サービス側手数料 | ATM運営会社の手数料 | |
| Wise | 実際の値段 | 月25,000円まで無料/超過100円+1.75% | 別途かかる場合あり |
| クレカ 海外キャッシング | レートに上乗せ | 利息(年15~18%程度、繰上返済で圧縮可) | 別途かかる場合あり |
| 空港・現地の両替所 | レートに大きく上乗せ | 実質数%~ | なし |
注意すべきは3列目です。
Wiseの無料枠内であっても、ATM設置元が独自に課金することがあります。
たとえば韓国では多くのATMで一律3,600ウォン前後、一方台湾や香港では、無料のATMも存在します。
画面に「This ATM operator may charge a fee of ○○」と出たら、そこで金額を確認できます。
納得できなければキャンセルして別のATMを探す。これだけで数百円は変わります。
なお、クレジットカードでATMから現金を引き出すのは「金利がかかるから損」と思われがちです。
ですが、帰国後すぐに繰上返済すれば利息は数日分で済むため、両替所よりは安くなるケースが多いです。
ただし為替の上乗せ分と繰上返済手続きの手間を考えると、旅行者にはWiseのほうがよいでしょう。
ここまで読むと「Wise一択では」と思われるかもしれませんが、Wiseには明確な弱点があります。
メリットだけでなく、デメリット+対応策も押さえておきましょう。
ホテル・レンタカーの保証金(デポジット)に弱い
ホテルのチェックインやレンタカーの貸出時には、保証金として一定額のお金がかかります。
クレジットカードなら「枠を押さえるだけ」で済みますが、Wiseはデビットカードなので、その金額分の残高がロックされます。
つまり、Wiseに5万円分チャージしていても、ホテルで3万円分ロックされたら、使えるお金は2万円になってしまう。返金までに数日〜2週間かかることも。
そもそもデビットカードでの保証金を受け付けないホテル・レンタカー会社も存在します。
海外旅行保険が一切付かない
これが最大の弱点です。クレジットカードに付いてくる海外旅行保険が、Wiseには一切ありません。
海外の医療費は日本の感覚とはかけ離れています。
アメリカで盲腸の手術をすると300万円を超えることも珍しくありません。無保険での渡航は現実的なリスクです。
ポイント還元がない / クレジット機能がない
決済してもポイントは貯まりません。また、残高がなければ決済は通りません(後払いができない)。
口座が制限・凍結されることがある
規約違反や不審な取引を検知すると、アカウントが制限されることがあります。
旅行用途で普通に使う範囲では、これらはほぼ起きません。
ただし「絶対に凍結しない」とは言えないため、Wiseだけを持って渡航するのは避け、別のカードを併用してください。
DCC(円決済)を選ぶと台無しになる
海外の店舗やATMで「日本円で払いますか?(Pay in JPY)」と聞かれることがあります。
これはDCC(円決済)という仕組みで、店舗側が独自の割高なレートで換算するものです。
必ず「現地通貨(Pay in local currency)」を選んでください。 ここで円決済を選ぶと、Wiseの安さは消えます。
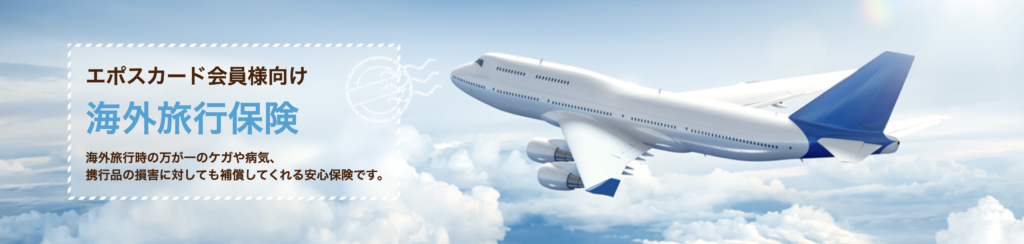
上記のデメリット①②③は、クレジットカードを1枚持っていくだけで解決します。
ただし、どのカードでもいいわけではありません。条件は3つ。
この3つを満たす代表格がエポスカードです。
なぜエポスカードなのか
ただし、エポスカードを持っているだけでは海外旅行保険は適用されません。
エポスカードの海外旅行保険は、2023年10月1日以降に出発する旅行から「利用付帯」に変わりました。
つまり、旅行代金(ツアー代金、航空券、または空港へ向かう電車・バス・タクシーなどの移動費)を、出発前にエポスカードで支払う必要があります。
これを忘れると、カードを持っていても保険は一切適用されません。
対象はVisa付きのエポスカードとエポスゴールドカード(エポスプラチナカードのみ自動付帯のまま)。
補償対象は原則本人のみで、家族は対象外です。
実務的には、「空港までの電車代をエポスカードで払う」だけで条件を満たせます。
これなら数百円の決済で済むので、忘れないよう出発当日の朝にやってしまうのが確実です。
エポスカードで海外決済はしないでください!
正直にお伝えします。エポスカードの海外事務手数料は3.85%で、この記事で「高い側」に分類したカードです(2025年7月改定)。
ポイント還元0.5%を差し引いても実質3.35%の負担になります。
ですので、エポスカードの役割はあくまで、次の3つに限定してください。
現地での買い物や食事の支払いはWise。
この役割分担さえ守れば、「保険はほぼ無料で確保しつつ、決済に伴う費用は最小」という状態が作れます。
なお、海外旅行保険の必要額は渡航先や旅行内容によって変わります。
医療費が高額な国へ行く場合や長期滞在の場合は、カード付帯保険だけでは不足する可能性があるため、別途保険への加入も検討してください。
補償内容・条件は改定されることがあるため、申込前に必ずエポスカード公式サイトで最新の内容をご確認くださいね。
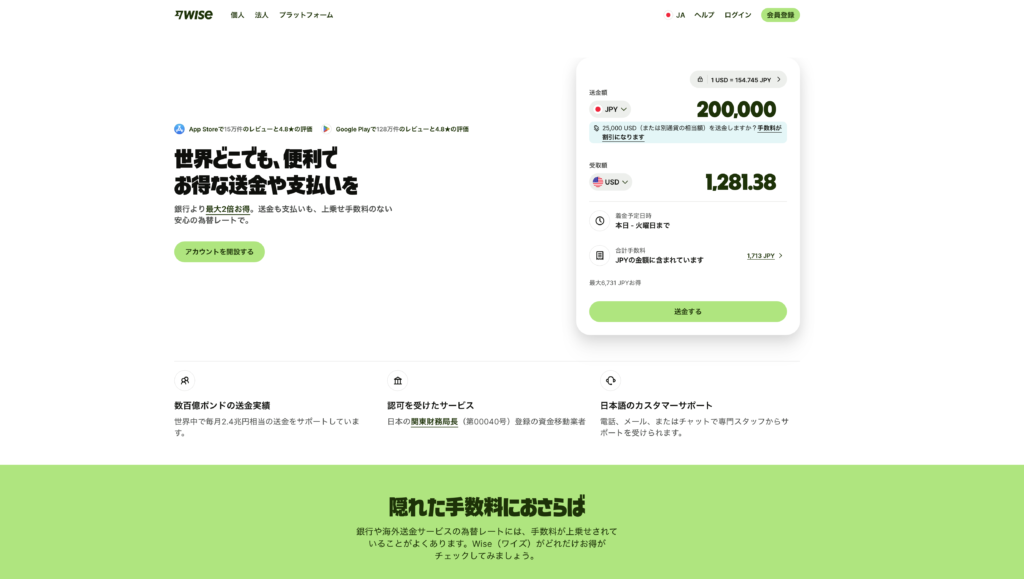
「聞いたことのない会社にお金を預けて大丈夫か」という不安にお答えします。
Wiseの登録は15分ほどで終わりますが、手元に下記がないと途中で止まります。
日本にお住まいの方はマイナンバーの提出が法令上必要です。マイナンバーカードが1枚あれば追加書類は不要なので、これが1番スムーズです。
| 時期 | やること | 所要時間 |
| 3週間前 | アカウント開設・本人確認・カードの申込みまで一気に(審査は最短当日~2~3営業日、物理カードは最短1週間程度で到着) | 15分 |
| 1週間前 | 銀行振込でチャージし、現地通貨に両替しておく | 6分 |
| 出発前日~当日 | 保険を有効にするための決済を済ませる(後述) | 3分 |
| 現地 | 決済とATMはWise。「現地通貨建て」を必ず選ぶ | ― |
今日の15分で、あとは待つだけです。
アカウント作成の流れの中でそのままカードも申し込めるので、日を分ける必要はありません。
カード発行手数料は1,200円、年会費や維持費はかかりません。
Wiseは円のまま持っていても、決済時に自動で両替してくれます。ただ、出発前に現地通貨へ替えておくほうが安心です。
理由は次の3つ
やり方は簡単で、アプリで通貨を選んで金額を入れるだけ。
手数料が事前に数字で表示されるので、納得してから確定できます。1分もかかりません。
迷ったら、旅行予算の半分だけ先に両替しておくのがオススメです。
残りは円のまま置いておけば、現地で足りなくなったときにその場で追加両替できます。
なお、カードの到着を待つ必要はないので、アカウントを作った日にチャージと両替まで済ませてしまっても構いません。
日本円のチャージにクレジットカードは使えません。
銀行振込(ネットバンキング可)であればWise側の手数料は無料で、これが最安です。
スマホ決済の対応状況:
Wiseの準備が終わったら、最後にもう1つだけ。
前述のとおり、エポスカードの海外旅行保険は「利用付帯」です。
持っているだけでは補償されず、旅行代金をエポスカードで支払って初めて保険が有効になります。
条件を満たす支払いには、ツアー代金や航空券のほか、空港へ向かう電車・バス・タクシー代も含まれます。
数百円の決済で済むので、出発当日の朝に空港までの交通費をエポスカードで払うのが1番確実です。
これを忘れると、いざというときに保険が下りません。カレンダーにメモしておくことをオススメします。
まだお持ちでない方は、Wiseの申込みが済んでから、あらためて検討してみてください。
年会費は永年無料で、マルイ店舗なら即日受け取りにも対応しています。
| サービス | 決済時の上乗せ | ATM無料枠 | 特徴・注意点 |
| Wise | 両替手数料0.73%~ (実効0.4~0.7%程度) | 月25,000円まで無料 超過100円+1.75% | 40通貨以上を保有可 透明性が高い |
| Revolut (スタンダードプラン) | 海外事務手数料0%。 為替の無料枠は月30万円(超過0.5%)、 為替市場の時間外は1%の時間外手数料 | 月25,000円まで無料 超過2% | 週末・時間外の手数料に癖がある |
| ソニー銀行 Sony Bank WALLET | 対象10通貨の外貨預金から支払えば原則無料 (対象外は1.79%) | Club Sのステージに応じ月最大5回無料 | 外貨預金を自分で管理したい人向け |
| エポスカード | 3.85% | ― | 決済用ではなく保険・保証金用として持つ |
旅行メインならWiseかRevolut、外貨運用も考えるならソニー銀行、という住み分けです。
いずれを選んでも、保険とデポジット用のクレジットカードは別途必要という点は変わりません。
決済に関してはWiseが安いです。
一般的なクレカの海外事務手数料が3.63〜3.85%なのに対し、Wiseの両替手数料は実効0.4〜0.7%程度。
10万円の決済でおよそ3,000円の差が出ます。
ただし保険や保証金はクレカの役割なので、両方持つのが最適です。
クレジットカードも裏側で必ず両替をしており、その費用が「上乗せ手数料(海外事務手数料)」として請求されています。
Wiseは同じ性質のコストが見える形で表示されているだけで、金額としてはWiseのほうが安く済みます。
ATMを設置している現地の銀行などが独自に取る「第三者手数料」です。
Wiseとは別の会社が取るお金なので、無料枠とは関係なく発生します。
画面に表示されるので、金額を確認して納得できなければキャンセルできます。
適用されません。
2023年10月1日以降に出発する旅行からは利用付帯になり、旅行代金(航空券・ツアー代金・空港までの交通費など)をエポスカードで支払うことが条件です。
空港までの電車代の決済でも条件を満たせます。
オススメしません。エポスカードの上乗せ手数料は3.85%と高めです。
現地決済はWise、エポスは保険と保証金専用、と役割を分けるのが得策です。
安全な会社と言えるでしょう。
資金移動業者として登録され(関東財務局長 第00040号)、利用者の資金は100%分けて管理されています。
ただし銀行ではないため預金保険の対象外で、利息も付きません。
Wiseの本人確認は最短当日〜2〜3営業日、物理カードは申し込みから最短1週間程度。
デジタルカードは発行後すぐApple Payで使えます。
エポスカードはマルイ店舗での即日受け取りに対応しています。余裕をみて3週間前から準備しましょう。
技術的には可能ですが推奨しません。
海外旅行保険がなく、ホテル・レンタカーの保証金にも弱く、万一凍結された場合の代替手段がなくなるためです。
海外でのコストは「為替レート」と「上乗せ手数料」の2階建てで、ATM出金にはさらに「ATM運営会社の手数料」が加わります。
この構造を知らないまま普段のクレカを使うと、10万円あたり3,000〜4,000円が見えないまま消えていきます。
対策はシンプルです。
この3点セットをそろえるのに、かかる費用はWiseのカード発行手数料1,200円だけです。
次の旅行から、消えていたお金を手元に残しましょう。